Partner
Zaczyna się maraton zmian podatkowych na 2027 r.
Czas czytania: 8 min.
Autor
Podatki od 1 stycznia 2027 r. Co już wynika z uchwalonych przepisów?
Stan prawny na 24 września 2026 r.
Poniżej przedstawiamy najważniejsze zmiany przewidziane na początek 2027 r. w opublikowanych przepisach. Część dotyczy wysokości podatków, ale dla wielu firm bardziej odczuwalne będą kolejne obowiązki związane z fakturowaniem i prowadzeniem ksiąg. Trzeba przy tym pamiętać, że również uchwalone regulacje mogą zostać zmienione przed datą rozpoczęcia ich stosowania.
KSeF: kończy się odroczenie dla najmniejszych przedsiębiorców
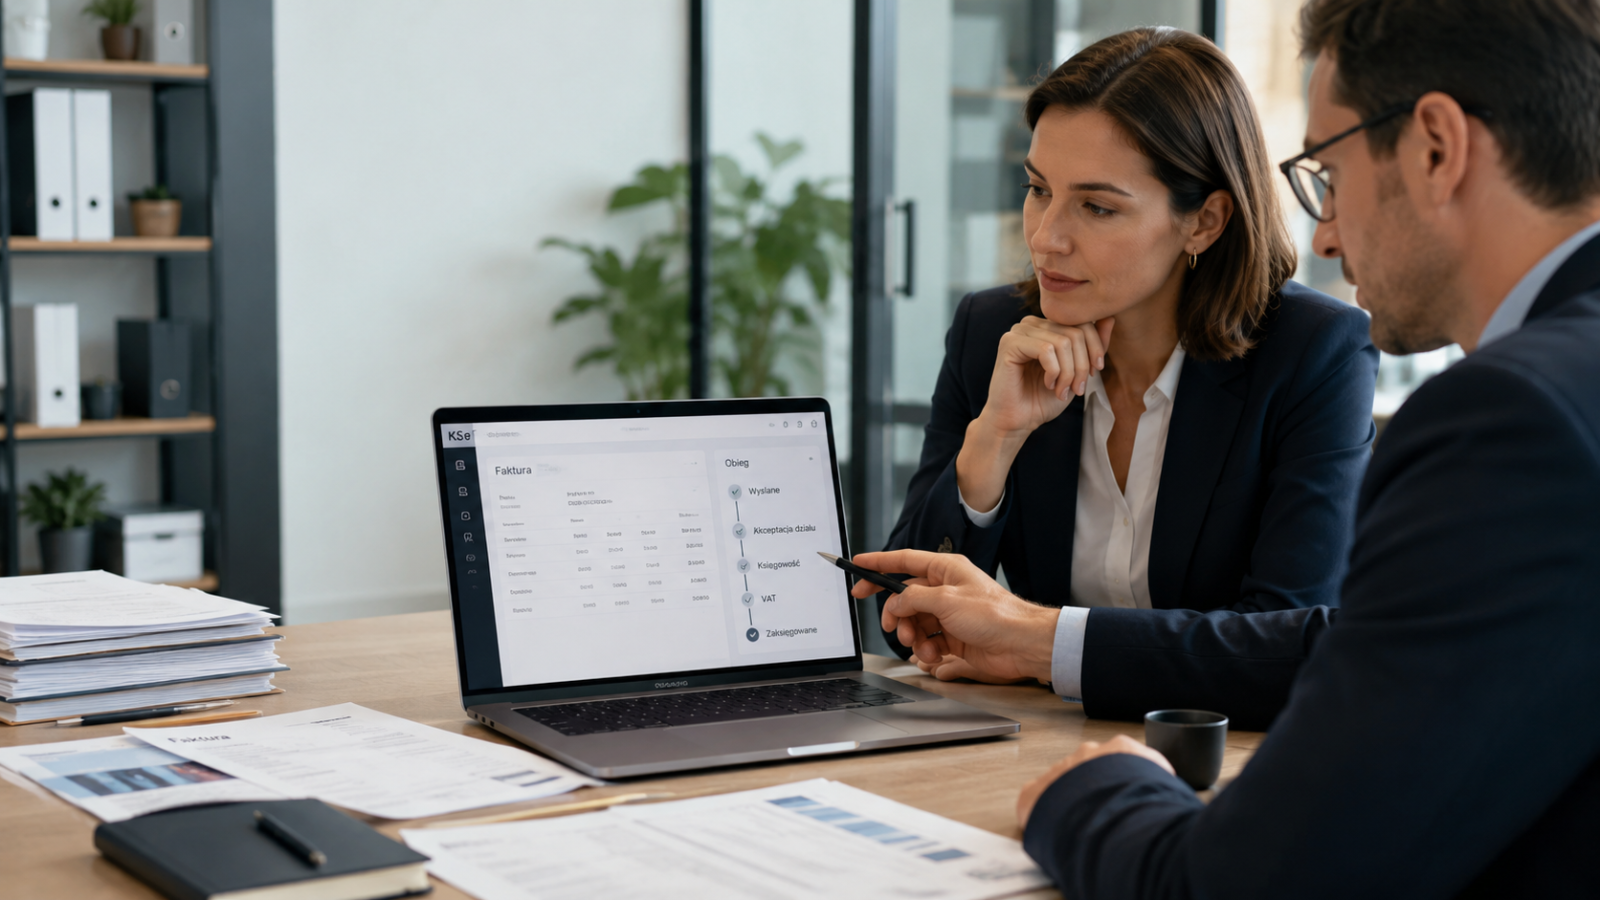
Od 1 stycznia 2027 r. obowiązek wystawiania faktur w Krajowym Systemie e-Faktur obejmie również podatników korzystających dotychczas z przejściowego ułatwienia związanego z limitem 10 000 zł miesięcznie. Do końca 2026 r. mogą oni, po spełnieniu warunków, wystawiać faktury poza systemem. Nie jest to jednak stałe zwolnienie dla małych firm.
Ważne jest prawidłowe rozumienie limitu. Nie chodzi po prostu o wszystkie przychody przedsiębiorcy. Liczy się wartość sprzedaży brutto udokumentowanej fakturami, które zasadniczo podlegałyby obowiązkowemu wystawianiu w KSeF. Do tego limitu nie wlicza się automatycznie każdej sprzedaży konsumenckiej czy każdego paragonu.
Zwolnienie z VAT nie oznacza zwolnienia z KSeF. Przedsiębiorca korzystający ze zwolnienia podmiotowego lub wykonujący czynności zwolnione przedmiotowo również może być zobowiązany do wystawiania faktur w systemie. Nadal pozostają natomiast ustawowe wyłączenia, w tym brak obowiązku wystawiania w KSeF faktur dla konsumentów. Dlatego hasło „od 2027 r. wszystkie faktury wyłącznie w KSeF” byłoby zbyt daleko idącym uproszczeniem.
Zmiana wymaga nie tylko wyboru programu. W małej firmie trzeba ustalić także, kto wystawia faktury, kto ma odpowiednie uprawnienia i w jaki sposób dokumenty trafiają do księgowości.
Paragon z NIP nie zastąpi już faktury uproszczonej
Z końcem 2026 r. wygasa przejściowe rozwiązanie dotyczące faktur wystawianych przy użyciu kas rejestrujących. Od 1 stycznia 2027 r. paragony z NIP nabywcy do 450 zł nie będą już uznawane za faktury uproszczone. Same paragony z NIP nie znikną, ale zmieni się ich znaczenie jako dokumentu zakupowego.
To istotna informacja zarówno dla sprzedawców, jak i dla pracowników dokonujących drobnych zakupów służbowych. Dotychczasowa procedura „weź paragon z NIP” będzie wymagała dostosowania.
Początek 2027 r. oznacza również rozpoczęcie stosowania obowiązku podawania numeru KSeF w płatnościach objętych odpowiednimi przepisami ustawy o VAT, w tym w komunikatach przelewu przy mechanizmie podzielonej płatności. Nie jest to obowiązek dotyczący każdego przelewu bankowego, dlatego procedurę płatności trzeba dopasować do zakresu ustawowej regulacji.
Kary za KSeF: trzeba odróżnić ustawę od zapowiedzi odroczenia
Według opublikowanych przepisów szczególne kary pieniężne związane z naruszeniem obowiązków KSeF mają być stosowane od 1 stycznia 2027 r. Jednak 16 września 2026 r. Ministerstwo Finansów zapowiedziało przedłużenie okresu odroczenia kar do końca 2027 r.
Na dzień przygotowania artykułu nie należy utożsamiać tej zapowiedzi ze zmianą prawa. W komunikacie resort wyraźnie wskazał, że rozwiązanie wymaga zmian ustawowych. Niezależnie od ewentualnego odroczenia sankcji pozostaje obowiązek stosowania systemu. To jeden z obszarów, których ostateczny stan warto sprawdzić ponownie przed końcem roku.
JPK w podatkach dochodowych: kolejna grupa firm przechodzi na elektroniczne księgi
Od 2027 r. rozpoczyna się następny etap obowiązkowego prowadzenia elektronicznych ksiąg i ewidencji na potrzeby podatków dochodowych. Zgodnie z harmonogramem obejmie on pozostałych podatników nieobjętych wcześniejszymi etapami, w tym przedsiębiorców rozliczających VAT kwartalnie i składających JPK_V7K. Zakres obowiązku należy każdorazowo ustalać z uwzględnieniem właściwych wyłączeń.
Nie chodzi wyłącznie o duże spółki prowadzące pełną księgowość. System obejmuje także odpowiednie struktury dla podatkowej księgi przychodów i rozchodów oraz ewidencji przychodów prowadzonej przez podatników ryczałtu. Rodzaj przekazywanego pliku zależy od sposobu prowadzenia ewidencji i statusu podatnika.
Najważniejsze jest rozróżnienie daty rozpoczęcia prowadzenia ksiąg według nowych zasad od terminu ich pierwszego przesłania. Podatnik wchodzący do systemu od 2027 r. będzie gromadził dane w wymaganej postaci od początku objętego obowiązkiem roku. Przy roku kalendarzowym przekazanie danych za 2027 r. nastąpi dopiero w 2028 r. Nie oznacza to jednak, że przygotowanie systemu księgowego można odłożyć do 2028 r.
Trzeba również uważać na nieaktualne informacje o terminach. Ustawa z 15 maja 2026 r., ogłoszona pod poz. 779, wydłużyła termin przesyłania ksiąg rachunkowych przez podatników CIT do końca siódmego miesiąca po zakończeniu roku podatkowego. Dla roku kalendarzowego 2027 oznacza to zasadniczo 31 lipca 2028 r. W PIT termin dla ksiąg rachunkowych również przypada na 31 lipca, natomiast dla podatkowej księgi przychodów i rozchodów jest powiązany z terminem złożenia zeznania rocznego.
Praktyczny wniosek jest prosty: przed styczniem należy sprawdzić nie tylko możliwość wygenerowania pliku, lecz także kompletność danych, sposób ich oznaczania i podział zadań między przedsiębiorcą, biurem rachunkowym oraz dostawcą oprogramowania.
Osobiste konta inwestycyjne: nowy sposób opodatkowania oszczędności i inwestycji
Od 1 stycznia 2027 r. wchodzi w życie ustawa o osobistych kontach inwestycyjnych — OKI. Nie jest to już wyłącznie projekt: ustawę z 3 lipca 2026 r. ogłoszono w Dzienniku Ustaw pod poz. 1098.
Istota rozwiązania polega na wyłączeniu dochodów osiąganych w ramach OKI z opodatkowania PIT i wprowadzeniu odrębnego podatku od wartości zgromadzonych aktywów. W 2027 r. jego stawka wyniesie 0,85%. Nie będzie to zatem podatek liczony w taki sam sposób jak standardowy podatek od zrealizowanego zysku kapitałowego.
Ustawa przewiduje zwolnienie obejmujące kwalifikowane aktywa o łącznej średniej wartości do 100 000 zł, przy czym dla określonej części oszczędnościowej obowiązuje limit 25 000 zł. Ten drugi limit mieści się w pierwszym — nie daje dodatkowych 25 000 zł ponad 100 000 zł. Limity rozpatruje się łącznie dla rachunków danej osoby, a nie osobno w każdej instytucji.
Są tu dwa istotne zastrzeżenia. Po pierwsze, limit nie oznacza 100 000 zł nieopodatkowanego zysku ani rocznego limitu wpłat: odnosi się do średniej wartości aktywów ustalanej według ustawowych reguł. Po drugie, nie każdy instrument finansowy automatycznie korzysta ze zwolnienia — znaczenie mają warunki dotyczące poszczególnych kategorii aktywów. OKI nie oznacza również powszechnej likwidacji podatku od zysków kapitałowych poza tym systemem.
Przed wyborem rachunku warto więc porównywać nie tylko jego nazwę i prowizje, lecz także kwalifikację podatkową konkretnych inwestycji.
Specjalne strefy ekonomiczne: koniec starego systemu zezwoleń
Dla przedsiębiorców korzystających ze zwolnienia podatkowego na podstawie dawnych zezwoleń strefowych przełom 2026 i 2027 r. ma szczególne znaczenie. Według obecnych przepisów specjalne strefy ekonomiczne w dotychczasowym modelu działają do 31 grudnia 2026 r. Taki termin wynika z regulacji dotyczących stref, w tym wprost z rozporządzenia dotyczącego Katowickiej Specjalnej Strefy Ekonomicznej.
Oznacza to konieczność rozdzielenia dochodów osiąganych do końca okresu obowiązywania zwolnienia od działalności prowadzonej później. Sam niewykorzystany limit pomocy publicznej nie jest podstawą do bezterminowego korzystania z preferencji. Jednocześnie rozliczenie w 2027 r. dochodu osiągniętego w 2026 r. to inna sytuacja niż uzyskiwanie nowych dochodów już po zakończeniu funkcjonowania starego systemu.
Nie jest to likwidacja Polskiej Strefy Inwestycji. Decyzje o wsparciu wydawane na podstawie ustawy o wspieraniu nowych inwestycji stanowią odrębny tytuł do korzystania z preferencji, na warunkach i przez okres wynikające z właściwych przepisów oraz decyzji. Stare zezwolenie nie zamienia się jednak automatycznie w nową decyzję o wsparciu.
Dla firm strefowych to moment na ponowne oszacowanie obciążenia CIT, wykorzystania dostępnej pomocy i podatkowych skutków planowanych inwestycji.
Banki: zmienią się zarówno stawki CIT, jak i podatek od aktywów
Początek 2027 r. przyniesie także kolejny etap zmian w opodatkowaniu sektora bankowego. Dla banków objętych podstawową podwyższoną stawką CIT, rozliczających się według roku kalendarzowego, stawka zasadniczo spadnie z 30% w 2026 r. do 26% w 2027 r. Odrębny harmonogram dotyczy banków spółdzielczych i SKOK-ów: w podstawowym wariancie przewiduje zmianę z 27% do 23%. Przepisy zawierają przy tym szczególne rozwiązania i wyjątki, dlatego tych wartości nie należy automatycznie przypisywać każdej instytucji.
Równolegle zmniejszy się stawka podatku od niektórych instytucji finansowych stosowana do banków i SKOK-ów objętych odpowiednią regulacją. W 2027 r. wyniesie 0,0329% podstawy opodatkowania miesięcznie, zamiast dotychczasowych 0,0366%. Nie jest to obniżka obejmująca wszystkich podatników tego podatku, na przykład cały sektor ubezpieczeniowy.
Są to zmiany sektorowe. Nie należy z nich wyprowadzać wniosków o zmianie standardowej stawki CIT dla wszystkich przedsiębiorstw.